Illustration native OpenClaw image_generate — PNG original et provenance vérifiés.
Réparer la relation entre DSI et direction financière
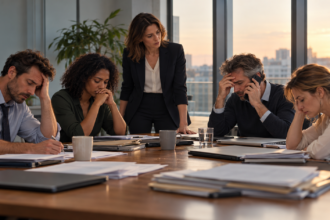
Situation illustrative : un directeur financier refuse de valider une facture d’infogérance. Le DSI répond que ce blocage menace un service critique. Chacun détient une partie de la vérité : la facture dépasse l’engagement initial, mais le fournisseur exécute des travaux urgents jamais formalisés. La discussion tourne au procès réciproque : l’IT serait incapable de prévoir, la finance ignorerait les contraintes techniques. Le dirigeant ne doit pas choisir son camp. Il suspend les accusations, sécurise l’activité et exige rapidement une version commune des engagements, des coûts et des risques.
Le conflit naît moins des chiffres que de leur périmètre
Une DAF peut annoncer un budget stable pendant que la DSI constate une dérive. Les deux affirmations sont compatibles si la première suit les factures comptabilisées et la seconde ajoute commandes ouvertes, prestations consommées non facturées, renouvellements probables ou coût estimé d’achèvement. Tant que ces périmètres restent implicites, la défiance augmente. Le DSI cesse alors de défendre « son » chiffre. Il fait documenter ce qui est inclus, exclu, engagé, consommé et incertain. L’écart n’est plus une faute, mais une question à instruire. La finance apporte les règles de reconnaissance et de clôture ; l’IT, la réalité contractuelle et opérationnelle. Leur premier produit commun n’est pas un budget révisé, mais un dictionnaire partagé des montants.
Construire un registre des preuves, pas un compromis verbal
Le dirigeant IT organise des entretiens croisés avec finance, contrôle de gestion, métiers, acheteurs, équipe IT et fournisseurs majeurs. Il ne cherche pas une moyenne entre les récits. Il relève les divergences vérifiables : fin contractuelle, volume consommé, reste à faire, responsabilité d’une interface, conditions d’une bascule. Chacune reçoit une source, un propriétaire, une date de clarification et l’impact d’une réponse tardive. Les pièces sont concrètes : contrat, commande, relevé de consommation, planning accepté, procès-verbal de recette, décision de comité. Cette discipline empêche les souvenirs de devenir des certitudes. Elle protège la relation : contester une donnée documentée est plus sain que mettre en cause un interlocuteur.
Traiter séparément le fonctionnement et les programmes
Mélanger abonnements récurrents, incidents exceptionnels, dette technique et investissements de programme est une erreur fréquente. La DAF voit une masse instable ; la DSI ne peut plus distinguer maintien en condition, choix métier et rattrapage. Le DSI de transition sépare quatre vues : exploitation courante, engagements contractuels, changements approuvés et coût à terminaison. Il relie chaque dépense à un service, un risque ou un livrable, sans précision fictive. Une estimation incertaine conserve son hypothèse principale. Cette architecture permet une décision réelle : réduire un service, renégocier un contrat, différer une évolution ou sécuriser une échéance, plutôt qu’imposer une coupe uniforme.
Mettre les arbitrages sur la table
Réparer la relation exige de rendre visibles les contreparties. Prenons une demande illustrative de validation mobile de frais de chantier. La finance redoute des contrôles hétérogènes ; l’opérationnel rappelle que les équipes n’ont pas de poste fixe ; l’IT envisage un développement spécifique. Avant tout chiffrage, le DSI fait démontrer le processus standard sur les appareils disponibles, décrit les écarts d’usage et compare des options. Si le comité choisit la spécificité, il décide quelle capacité qualifiée lui sera affectée, quel travail sera décalé et avec quel effet sur le programme financier. Le DSI ne doit pas gagner l’arbitrage, mais empêcher l’adoption d’un bénéfice sans son coût, son risque et son renoncement.
Piloter avec quelques indicateurs opposables
Le rétablissement se mesure par la réduction des zones grises, non par le nombre de réunions. Un tableau hebdomadaire suit les engagements rapprochés d’un contrat et d’une commande, les consommations sans facture, les écarts de prévision expliqués, les décisions en attente, les changements non chiffrés et le coût à terminaison des programmes sensibles. Il recense aussi les services critiques exposés à un blocage fournisseur et les actions confiées à un responsable capable de les exécuter. Attribuer une tâche à qui ne possède ni accès, ni compétence, ni disponibilité crée une assurance imaginaire. Finance et IT valident ensemble les définitions ; aucune ne peut ensuite modifier un indicateur pour améliorer sa position. Le nombre d’exceptions anciennes sans propriétaire complète utilement ce suivi, car il révèle les décisions reportées qui continuent de consommer du temps et du budget.
Éviter les réparations qui aggravent la défiance
Trois réflexes échouent souvent. D’abord, la grand-messe de réconciliation, riche en intentions mais sans correction des données. Ensuite, le tableau de bord pléthorique, qui masque les désaccords. Enfin, la centralisation autoritaire : la finance bloque tout, ou la DSI invoque l’urgence pour soustraire ses dépenses au contrôle. S’y ajoute la promesse d’un budget « enfin exact » malgré des hypothèses ouvertes. Le dirigeant préfère une vérité incomplète mais datée à une précision décorative. L’approche décrite dans DSI EN CRISE: Reprendre le contrôle de l’IT, des ERP et des grands programmes est pertinente ici : protéger l’activité, établir les responsabilités et maîtriser les engagements avant de promettre une normalisation durable.
Conclure par une décision assumée
Au terme de la remise à plat, le comité doit trancher. Dans la situation initiale, il peut autoriser la part de facture correspondant au service critique, contester les travaux non commandés, imposer un avenant avant toute poursuite et réserver une enveloppe conditionnelle. Un programme peut aussi conserver sa date, mais après ajout d’une capacité qualifiée ou retrait d’un autre périmètre. Le DSI documente les bénéfices abandonnés, la DAF confirme le traitement des engagements, la direction générale accepte le risque résiduel. La relation se répare lorsque les deux fonctions cessent de négocier des versions concurrentes du passé et produisent ensemble les conditions d’une décision future. La confiance ne précède pas cette discipline : elle en devient le résultat observable.
Pour approfondir
Ouvrage : DSI EN CRISE: Reprendre le contrôle de l’IT, des ERP et des grands programmes — Amazon
Ouvrage : Révolution Numérique !: Le guide pour comprendre, décider et agir dans l’entreprise numérique — Amazon
#ManagementDeTransition #DSI #DirectionDeTransition #GuyDeLussigny #TransformationNumerique