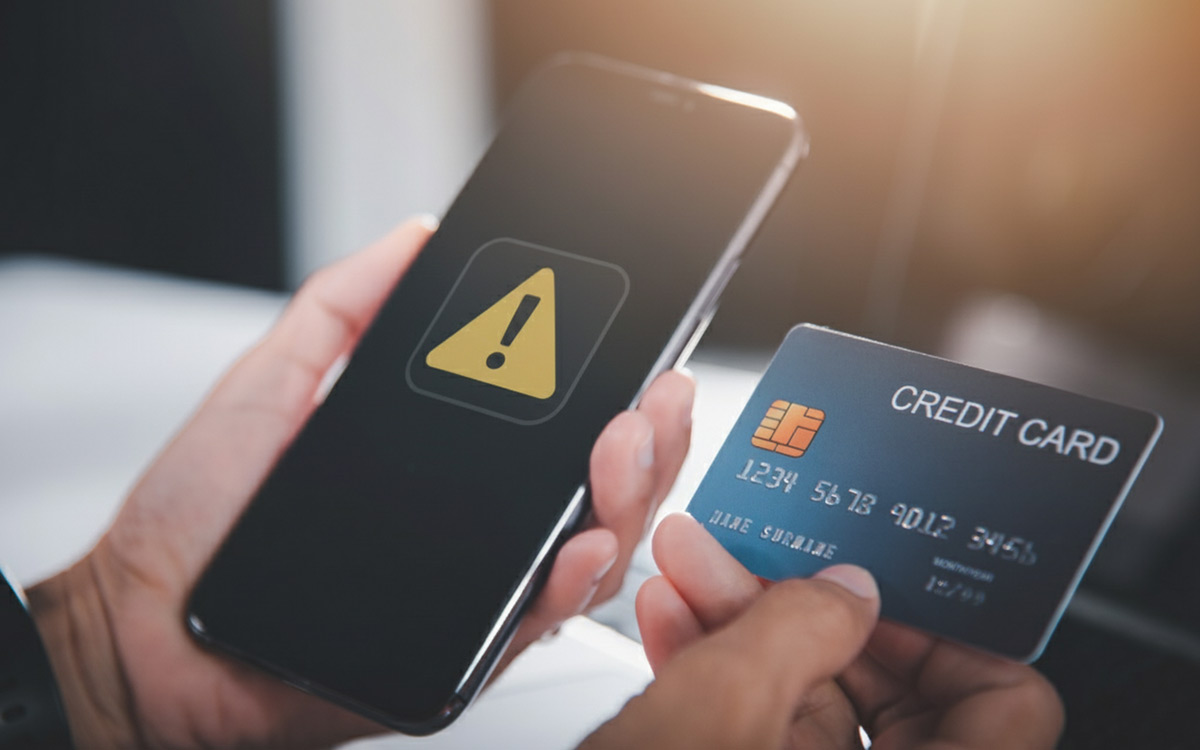
Vous n’avez pas perdu votre carte bancaire. Pourtant, son numéro peut tomber entre de mauvaises mains sans que vous sachiez quand, ni comment. Rien ne permet en effet de s’en apercevoir au moment où cela arrive. Quels signes faut-il alors surveiller pour agir au plus vite ?
Les fraudeurs peuvent attendre avant d’utiliser un numéro de carte récupéré. Pendant ce temps, rien d’anormal n’apparaît sur votre relevé bancaire.
Vous pouvez l’apprendre par votre banque, après une tentative de paiement que vous n’avez pas autorisée. Un site sur lequel vous avez acheté peut aussi vous prévenir qu’il a subi un piratage. Dans ce cas, le message ne précise pas toujours d’emblée si les cartes bancaires sont concernées.
Le vol de vos données ne dépendra pas forcément de vous. Cela peut être lié au piratage des données sur les sites que vous fréquentez, y compris les plus crédibles. Les boutiques en ligne sur lesquelles vous faites vos achats peuvent être parfaitement légitimes, mais cela ne veut pas dire qu’elles sont totalement à l’abri d’une attaque.
Si l’un de ces sites venait à être piraté, vos informations seraient exposées. Encore faut-il savoir ce que les pirates ont pu récupérer. Une fuite de données clients ne comprend pas forcément des numéros de carte. Seul le détail des données touchées permet de le vérifier.
Les fraudeurs peuvent aussi récupérer les données de votre carte au moyen de faux messages. Par exemple, lorsque vous recevez un mail annonçant un colis bloqué, une réservation à confirmer ou un abonnement dont le paiement aurait échoué, il y a des chances qu’il ne soit pas légitime. En effet, chaque jour, de nombreux spams sont envoyés dans le monde, dont une grande partie concerne des tentatives de phishing.
Les liens que contiennent ces messages mènent généralement vers une page qui ressemble à celle du service attendu. Vous y saisissez votre numéro de carte, sa date d’expiration et son cryptogramme. Les informations arrivent alors chez les personnes qui ont créé cette fausse page.
Enfin, un logiciel malveillant présent sur votre appareil peut aussi y récupérer des données de paiement. Cybermalveillance.gouv.fr recense ces différents cas parmi les moyens les plus utilisés pour voler les coordonnées d’une carte bancaire.
Dans tous les cas, vous ne saurez pas forcément quand et comment vos données bancaires ont été récupérées. Il peut aussi s’écouler du temps avant qu’elles soient utilisées. L’absence de débit inconnu ne permet donc pas, à elle seule, d’écarter une fuite.
Consultez régulièrement vos opérations bancaires, surtout si plusieurs paiements automatiques passent par la carte tous les mois. Des transactions suspectes peuvent s’y glisser sans attirer votre attention. Si vous voyez un paiement sur votre relevé et que vous ne le reconnaissez pas, même si le montant est de quelques euros seulement, poussez l’investigation plus loin.
Avant de contacter votre banque, vérifiez bien qu’il ne s’agit pas d’un achat que vous avez effectué vous-même : par exemple, le nom affiché sur le relevé peut être celui de la société qui encaisse le paiement, et non celui de l’enseigne où vous avez acheté. Pensez aussi aux abonnements que vous avez pu oublier.
Une demande de validation pour un achat que vous n’avez pas effectué est un autre signal. Il ne faut évidemment jamais valider une opération que vous n’avez pas initiée.
Surveillez également les messages des boutiques ou services en ligne sur lesquels vous avez effectué un paiement au moins une fois. Lorsqu’une entreprise annonce un piratage, cherchez la liste des données concernées. Une fuite limitée aux adresses e-mail n’a pas les mêmes conséquences qu’une exposition des informations de carte. Si le message reste vague, vérifiez les précisions publiées sur le site officiel de l’entreprise ou demandez-les à son service client. Évitez de passer par le lien contenu dans l’e-mail pour accéder à votre compte.
Enfin, certains outils comme Surfshark Alert recherchent les numéros de carte présents dans des données compromises. Une alerte de ce type peut vous prévenir avant l’apparition d’un paiement inconnu.
Activez les notifications de paiement proposées par votre banque si vous souhaitez être averti lorsqu’une opération est réalisée. Comme mentionné précédemment, prenez aussi l’habitude de parcourir vos relevés. C’est utile pour repérer un débit passé inaperçu parmi les achats du mois.
Méfiez-vous surtout des liens de redirection dans les messages que vous recevez. Si vous devez effectuer un achat après avoir reçu un mail promotionnel, par exemple, vérifiez toujours l’expéditeur et assurez-vous qu’il ne s’agit pas d’une tentative de phishing.
Et si le mal est déjà fait et que vous finissez par découvrir un paiement frauduleux, faites immédiatement opposition à la carte sans attendre. Signalez ensuite l’opération à votre banque pour la contester et demander son remboursement.
Si vous recevez une information crédible indiquant que vos coordonnées de paiement ont été exposées, prévenez également votre banque, même si aucun débit suspect n’apparaît encore. Elle pourra vous indiquer la mesure adaptée à votre situation.
Pensez à changer le mot de passe du compte concerné si celui-ci a aussi été compromis. Et si vous utilisiez le même ailleurs, changez-le également sur les autres services. L’objectif est d’éviter qu’une fuite chez un marchand ouvre l’accès à d’autres comptes.
Et si le numéro de votre carte circule déjà dans une fuite ? Surfshark Alert permet de le rechercher dans les données compromises connues du service. Vous pouvez faire une vérification ponctuelle, puis ajouter la carte à votre tableau de bord pour continuer à la surveiller. Si les coordonnées apparaissent dans une base de cartes compromises, Surfshark vous prévient et indique quelle carte est concernée.
Aucune fuite trouvée ne veut pas dire que votre carte n’a jamais été exposée. Continuez à consulter vos paiements et prenez au sérieux les messages de votre banque ou d’un marchand chez qui vous avez acheté. Si Surfshark Alert signale votre carte, contactez la banque qui l’a émise. La fonction est comprise dans les formules Surfshark One et One+ du fournisseur.
Cet article est une publication sponsorisée proposée par Surfshark.